MKT Miranda
Resposta rápida
Crediário é quando a própria loja vende a prazo: o cliente leva o produto hoje e paga em parcelas (no carnê, no boleto ou no Pix), e quem espera o dinheiro e corre o risco do calote é a loja. Ele atrai quem não tem cartão ou limite, mas trava o capital de giro e exige cadastro, cobrança e as regras do Código de Defesa do Consumidor (CDC). A alternativa é o parcelado no cartão: o cliente parcela, você recebe na hora (menos a taxa) e o risco de o cliente não pagar fica fora do seu caixa.
Na prática, na maquininha Ton, a taxa do 12x no plano Mega+ era de 7,97% para receber na hora (período promocional, checkout de 25/10/2026). Pelo link de parceiro, a T3 sai por R$ 86,40 à vista (no site, R$ 108,00), preço conferido em 25/10/2026.
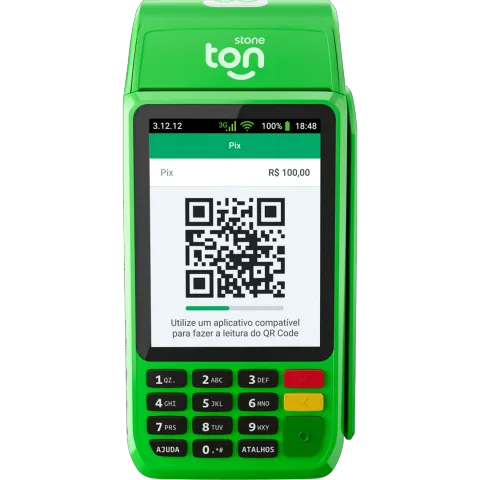
T3 Mega+
Imprime o comprovante
Para quem quer entregar o comprovante impresso na hora
- Comprovante impresso (bobina) ou SMS
- Chip 3G + Wi-Fi
- Pix na maquininha
- Parcelamento em até 21x
R$ 86,40 à vista ou 12x de R$ 7,20
De R$ 108,00
Preço de parceiro, conferido em 25/10/2026
Frete grátis · Garantia vitalícia
Pedir minha T3 com descontoVocê conclui a compra no checkout seguro da Ton
Como funciona o crediário próprio
No crediário, a loja faz o papel de quem empresta. O passo a passo costuma ser este:
- Cadastro do cliente: nome, CPF, endereço, telefone, às vezes renda e referências.
- Análise: a loja decide se vende a prazo e até quanto.
- Contrato ou carnê: o valor, as parcelas, as datas e o que acontece no atraso.
- Recebimento: todo mês o cliente paga na loja, por boleto ou por Pix.
- Cobrança: quando atrasa, alguém da loja liga, manda mensagem, renegocia.
É diferente do fiado, que é a venda anotada na caderneta, sem contrato e sem data fixa (falamos dele no guia sobre fiado). E é diferente do parcelado no cartão, em que a loja recebe e o banco do cliente é quem cobra as parcelas na fatura.
| Crediário próprio | Parcelado no cartão | |
|---|---|---|
| Quem empresta | a loja | o banco que emitiu o cartão do cliente |
| Quando a loja recebe | uma parcela por mês | na hora ou no prazo escolhido |
| Quem perde se o cliente não pagar | a loja | não é a loja (salvo contestação, o chargeback) |
| Custo para a loja | cadastro, carnê, cobrança, calote e dinheiro parado | a taxa da maquininha |
| Quem consegue comprar | quem a loja aprovar, até sem cartão | quem tem cartão de crédito com limite |
Por que o crediário ainda existe
Porque ele vende para quem o cartão não alcança: o cliente sem cartão, o que tem limite baixo ou o que já comprometeu o limite. Em loja de móveis, roupas, material de construção e eletro de bairro, ele é tradição, e cria vínculo: o cliente volta todo mês para pagar e, muitas vezes, compra de novo.
O problema é o outro lado da balança.
Os 4 riscos do crediário para a loja
1. O calote é seu
Se o cliente para de pagar, a loja perdeu a mercadoria e o lucro. Não existe seguro automático. O guia de inadimplência mostra como prevenir e cobrar.
2. O dinheiro chega aos poucos
Um sofá vendido hoje em 12 parcelas só termina de pagar daqui a um ano. Enquanto isso, você paga o fornecedor, o aluguel e os salários com o dinheiro que tem hoje. Esse buraco é o que se chama de falta de capital de giro.
3. A cobrança custa tempo e tem limites
Ligar, mandar mensagem, emitir boleto, renegociar: alguém faz isso, e esse tempo não está vendendo. E o CDC limita a forma de cobrar (veja abaixo).
4. A lei exige informação completa
Quem vende a prazo com crédito próprio precisa seguir regras de informação e de multa. Errar aqui gera reclamação no Procon e problema na Justiça.
O que o CDC exige de quem vende no crediário
O Código de Defesa do Consumidor (conferido em 29/10/2026) tem um artigo específico para venda com crédito ou financiamento, o art. 52. Antes de fechar, a loja precisa informar:
- o preço do produto em reais;
- os juros de mora e a taxa efetiva anual de juros;
- os acréscimos previstos em lei;
- o número e a periodicidade das prestações;
- a soma total a pagar, com e sem financiamento.
E mais três regras que pesam no dia a dia:
- Multa por atraso de no máximo 2% do valor da prestação (art. 52, § 1º).
- Quitação antecipada: o cliente pode pagar antes, no todo ou em parte, com redução proporcional dos juros (art. 52, § 2º).
- Cobrança sem constrangimento: o cliente em atraso não pode ser exposto ao ridículo nem sofrer ameaça (art. 42). Nada de lista de devedores no balcão ou mensagem em grupo.
Se a loja for registrar o nome do cliente em cadastro de devedores, o art. 43, § 2º manda avisar o consumidor por escrito quando ele não pediu o registro.
E os juros? Cobrar juros no crediário próprio tem limites legais para quem não é instituição financeira, e a regra da "taxa legal" do Código Civil mudou em 2024 (art. 406, redação da Lei 14.905/2024, conferido em 29/10/2026). Antes de colocar juros no carnê, converse com o contador ou um advogado.
Ainda decidindo como receber no balcão? Os modelos da Ton mudam no jeito de vender (imprimir, levar no bolso, usar o celular) e no número de parcelas:
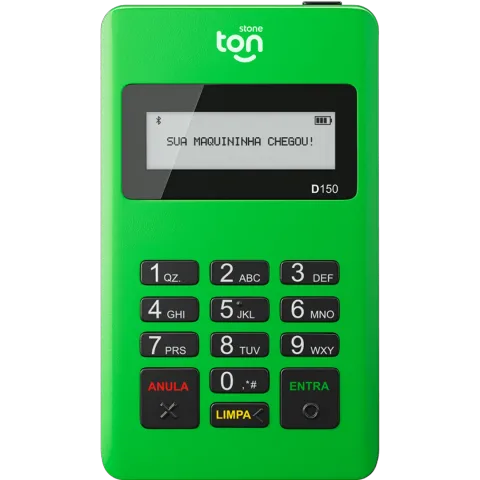
T1 Mega+
Para começar
Para quem está começando e já anda com o celular
- Conecta ao seu celular (precisa de internet)
- Receba por aproximação
- Comprovante por SMS
- Parcelamento em até 12x
R$ 16,80 à vista ou 12x de R$ 1,40
Preço, conferido em 25/10/2026
Frete grátis · Garantia vitalícia
Pedir minha T1Você conclui a compra no checkout seguro da Ton
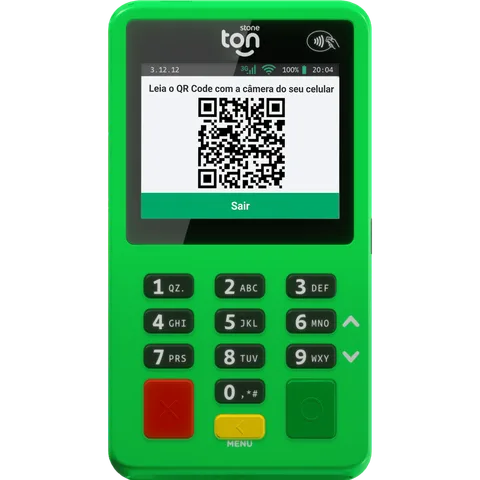
T2 Mega+
Cabe no bolso
Para quem vende andando e não precisa imprimir comprovante
- Compacta, com chip 3G + Wi-Fi
- Comprovante por SMS
- Pix na maquininha
- Parcelamento em até 12x
R$ 33,89 à vista ou 12x de R$ 2,82
De R$ 42,36
Preço de parceiro, conferido em 25/10/2026
Frete grátis · Garantia vitalícia
Pedir minha T2 com descontoVocê conclui a compra no checkout seguro da Ton
T3 Mega+
Imprime o comprovante
Para quem quer entregar o comprovante impresso na hora
- Comprovante impresso (bobina) ou SMS
- Chip 3G + Wi-Fi
- Pix na maquininha
- Parcelamento em até 21x
R$ 86,40 à vista ou 12x de R$ 7,20
De R$ 108,00
Preço de parceiro, conferido em 25/10/2026
Frete grátis · Garantia vitalícia
Pedir minha T3 com descontoVocê conclui a compra no checkout seguro da Ton
Também no plano Black: R$ 103,20 à vista (Oferta exclusiva para MEI e CNPJ (aviso do checkout))
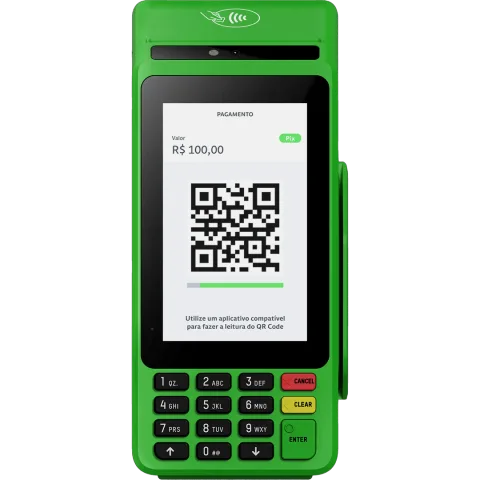
T3 Smart Mega+
A mais completa
Para quem quer a maquininha mais rápida, com tela touch e bateria que aguenta o dia todo
- Android com tela touchscreen
- Chip 4G + Wi-Fi
- Comprovante impresso ou por SMS
- Pix na maquininha e até 21x
R$ 153,50 à vista ou 12x de R$ 12,79
De R$ 191,88
Preço de parceiro, conferido em 25/10/2026
Frete grátis · Garantia vitalícia
Pedir minha T3 Smart com descontoVocê conclui a compra no checkout seguro da Ton
Também no plano Black: R$ 151,20 à vista (Oferta exclusiva para MEI e CNPJ (aviso do checkout))
A conta em reais: crediário x parcelado no cartão
Uma loja de móveis em Teresina (exemplo fictício) vende 10 sofás por mês a R$ 1.800 cada, em 12 parcelas de R$ 150. Total vendido: R$ 18.000.
No crediário próprio
- A loja recebe R$ 1.500 por mês, durante 12 meses, se todo mundo pagar em dia.
- Suponha que 1 dos 10 clientes pare de pagar depois da 4ª parcela (hipótese do exemplo, não uma estatística). A perda é de 8 × R$ 150 = R$ 1.200, ou 6,7% das vendas.
- Some o carnê, o boleto, as ligações e o tempo de quem cobra.
- O dinheiro do mês de vendas só fecha daqui a um ano.
No parcelado no cartão, recebendo na hora
Com as taxas do 12x do plano Mega+ da Ton, para Visa e Mastercard:
| Situação | Taxa no 12x | Custo sobre R$ 18.000 | A loja recebe hoje |
|---|---|---|---|
| Período promocional (checkout de 25/10/2026) | 7,97% | R$ 1.434,60 | R$ 16.565,40 |
| Faixa de R$ 10 mil a R$ 30 mil por mês (página da T3, 25/10/2026) | 11,95% | R$ 2.151,00 | R$ 15.849,00 |
O que a conta mostra
- Se ninguém atrasa, o crediário custa menos. Mas ninguém sabe disso no dia da venda.
- Com um único calote, a diferença quase some. Com dois, o crediário já perde (R$ 2.400 contra R$ 2.151).
- O cartão entrega o dinheiro hoje. Com R$ 15.849 no caixa, a loja compra o próximo lote à vista e pode negociar desconto com o fornecedor.
- A taxa do cartão é previsível. O calote, não.
Os números do Mega+ mudam com o faturamento do mês e o período promocional vale por 30 dias ou até R$ 5 mil em vendas, o que vier primeiro. A tabela completa está no guia de taxas da Ton.
Vendeu mais no parcelado? Coloque a empresa no Google
Com o dinheiro entrando na hora, a loja aguenta vender mais sem apertar o caixa. E venda de móvel, roupa ou material de construção começa numa busca: "loja de móveis em Teresina", "colchão perto de mim". Quem aparece no Google e no Maps com endereço, fotos e "parcelamos no cartão" recebe esse cliente primeiro. O primeiro passo é gratuito: o Perfil da Empresa no Google.
Quando o crediário ainda faz sentido
Ele não precisa sumir. Faz sentido quando:
- o seu cliente não tem cartão ou não tem limite, e você conhece bem a clientela (cidade pequena, bairro, cliente antigo);
- você tem capital de giro para esperar 10 ou 12 meses;
- você segue o art. 52 do CDC à risca e tem alguém para cobrar com educação.
Um meio-termo possível (exemplo de política, não regra):
- Ofereça primeiro o Pix ou o cartão parcelado.
- Deixe o crediário só para cliente com cadastro e histórico, com limite por cliente.
- Peça uma entrada no ato (por exemplo, 20%).
- Prazo menor no crediário que no cartão (por exemplo, até 6x).
- Revise todo mês quanto está em atraso.
Numa loja de roupas em Feira de Santana (exemplo fictício), isso significa: a cliente nova com cartão parcela na maquininha; a cliente antiga, sem cartão e com bom histórico, leva no carnê em até 6x, com entrada.
Checklist antes de vender no crediário
Para trocar parte do crediário pelo parcelado no cartão, com comprovante impresso, dá para pedir a T3 pelo link de parceiro: R$ 86,40 à vista ou 12x de R$ 7,20 no checkout de 25/10/2026. O valor é a adesão ao plano, e a maquininha fica em comodato. A T3 parcela em até 21x, segundo o catálogo da Ton (25/10/2026). No Mega+, o checkout mostrou 0,57% no débito e no crédito à vista e 7,97% em 12x, na hora, Visa e Mastercard: são taxas promocionais, que depois seguem a faixa de faturamento do mês. Como comparar com outras opções está no guia da maquininha de cartão.
T3 Mega+
Imprime o comprovante
Para quem quer entregar o comprovante impresso na hora
- Comprovante impresso (bobina) ou SMS
- Chip 3G + Wi-Fi
- Pix na maquininha
- Parcelamento em até 21x
R$ 86,40 à vista ou 12x de R$ 7,20
De R$ 108,00
Preço de parceiro, conferido em 25/10/2026
Frete grátis · Garantia vitalícia
Pedir minha T3 com descontoVocê conclui a compra no checkout seguro da Ton
Perguntas frequentes
O que é crediário?
É a venda a prazo financiada pela própria loja: o cliente leva o produto e paga em parcelas no carnê, boleto ou Pix. Se ele não pagar, quem perde é a loja.
Qual a diferença entre crediário e cartão parcelado?
No crediário, a loja empresta e recebe uma parcela por mês. No cartão parcelado, quem cobra as parcelas é o banco do cliente, e a loja recebe o valor da venda menos a taxa da maquininha.
A loja pode cobrar juros no crediário?
Pode haver juros, mas com limites legais e com informação completa ao cliente (CDC, art. 52). A regra dos juros do Código Civil mudou em 2024; confirme com o contador ou um advogado.
Qual a multa máxima por atraso no crediário?
2% do valor da prestação, pelo art. 52, § 1º, do CDC. Os juros de mora são cobrados à parte e também precisam estar informados.
O cliente pode quitar o crediário antes?
Pode. O CDC garante a quitação antecipada, total ou parcial, com redução proporcional dos juros.
Fontes
- Código de Defesa do Consumidor, Lei 8.078/1990 (Planalto): arts. 42, 43 e 52, conferido em 29/10/2026
- Código Civil, Lei 10.406/2002 (Planalto): art. 406, com a redação da Lei 14.905/2024, conferido em 29/10/2026
- Regulamento do Plano Ton Mega+, atualizado em 21/09/2026 (itens 4.4 e 4.6), conferido em 29/10/2026
- Página da T3 no site da Ton: taxas do 12x por faixa de faturamento, conferida em 25/10/2026
- Catálogo da Ton: modelos e número de parcelas, conferido em 25/10/2026
- Checkout da Ton aberto pelo link de parceiro: preço da T3 e taxas do Mega+, conferidos em 25/10/2026.
O que mais pesa na rotina da sua empresa hoje?
Escolha a opção mais parecida com o seu dia a dia.
Pelo que você respondeu, o caminho é este:
Automação com IA para negócios locais
Montamos automações que respondem as perguntas mais comuns, agendam, lembram e acompanham os seus clientes no WhatsApp, sempre com a opção de falar com uma pessoa. Começa com uma conversa para entender como o seu negócio funciona hoje.
Quero automatizar o meu atendimentoPelo que você respondeu, o caminho é este:
Site profissional por assinatura
Site sob medida para a sua empresa, com botão de WhatsApp, funcionando no celular e pronto para o Google. Sem taxa de criação, no ar em até 7 dias depois que recebemos tudo. Domínio e hospedagem ficam no nome da sua empresa (cerca de R$ 12/mês no 1º ano, pagos direto na Hostinger).
Quero meu site por R$ 77/mêsDeclaramos, para todos os fins, que este canal é de titularidade de um Parceiro Renda Ton/Renda Extra, que oferece descontos para aquisição dos produtos e serviços do Ton. Este ambiente não se confunde com os canais oficiais do Ton.
Site oficial do Ton: www.ton.com.br
Soluções relacionadas

Fundador da Agência MKT Miranda
Há mais de 6 anos trabalho com anúncios no Google para empresas. As campanhas de Google Ads da agência já contribuíram para mais de R$ 10 milhões em faturamento dos nossos clientes.